从单品走向空间智能:荣耀官宣入局,拆解全屋智能的机遇、痛点与趋势
2026/09/18 18:11AI云资讯18562
摘要:全屋智能正在告别概念炒作,进入规模化落地阶段。本文结合HGDC・2026荣耀全球开发者大会发布的全屋智能战略,梳理行业市场基本面、核心机遇与未来发展趋势。
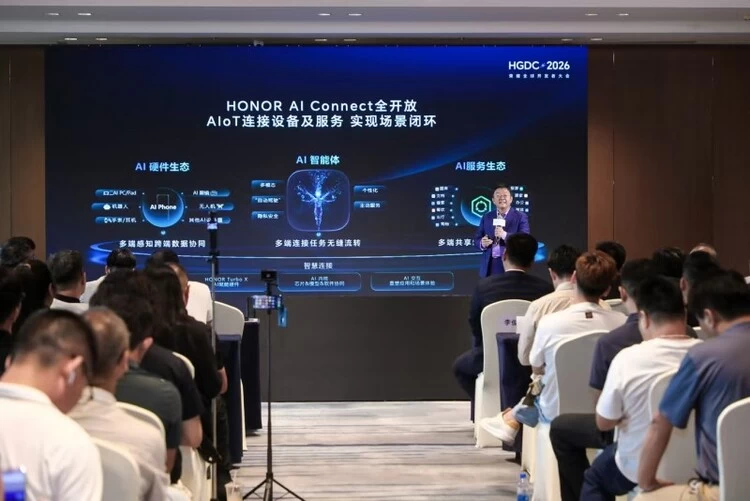
近日,HGDC・2026 荣耀全球开发者大会于深圳举办,荣耀AIoT事业部正式发布智慧家全屋智能 “1+X+N” 产品及落地战略。方案以PLC+BLE+WiFi为互联互通底座,同时公布明确渠道目标:计划至2027年,在全国建成500家线下体验阵地,覆盖200座核心城市。
这一动作释放出明确信号:全屋智能已经从概念噱头,转向真实的产业落地。行业整体仍处于发展中前期,新房前装持续渗透,规模庞大的城镇存量住宅改造或成为最大增量;而底层通信底座、开放互联生态、AI家庭Agent、线下交付服务,将共同决定行业后续发展。
一、行业基本面:万亿市场,结构性机会凸显
国内智能家居整体市场规模已迈入万亿级别。据机构数据,2025年国内智能家居整体市场规模有望达到1.02万亿元,全屋智能系统(含中控、开关、照明、传感、联动软件)市场规模持续快速增长。市场主要分为两大场景:
●新房前装市场
精装楼盘成为全屋智能的主战场,不少房企将全屋智能作为楼盘差异化卖点,PLC电力线通信技术在前装精装项目渗透率快速提升。前装可以和装修同步完成部署,施工成本更低、系统稳定性更强。
●存量后装市场(核心增量)
国内城镇存量住宅规模庞大,绝大多数住宅前期没有预埋智能信号线。过去旧房智能化改造最大痛点就是凿墙布线、施工繁琐;而PLC电力载波技术可以复用家中原有电线传输信号,做到“有电即可通信”,大幅降低旧房改造门槛,打开存量房巨大市场空间。
从渗透率现状看,门锁、摄像头、智能音箱等智能单品渗透率已经处于较高水平;但完整的全屋智能系统渗透率依旧偏低,很多家庭只是零散采购智能单品,设备之间无法互联互通,难以实现全屋场景联动。
赛道玩家也在持续扩容,手机厂商、互联网平台、传统家电企业、照明厂商、地产精装、系统集成代理商、运营商纷纷入局,市场竞争日趋激烈。荣耀在本次大会的布局,正是头部消费电子厂商加码全屋智能落地的典型代表。
二、行业四大核心发展机遇
1、政策持续助推,标准体系逐步完善
近期,商务部等八部门印发《促进智能家居消费行动方案》,鼓励全屋智能消费升级,提出完善互联互通国家标准、推进住宅智能化分级、建设线下智能家居体验场景、推动适老化智能家居发展、支持智能家居以旧换新等多项举措中国政府网。政策端从供给、标准、消费多维度为行业发展提供支撑。
2、底层通信技术迭代:PLC+BLE+WiFi多协议融合成为主流路线
单一通信协议很难覆盖全部家庭使用场景:
WiFi:适合大带宽多媒体设备;
BLE蓝牙:适配低功耗传感器;
PLC电力线通信:复用家庭220V电线传输数据,不受墙体遮挡,外网断开依旧可以本地联动,同时兼顾新房前装、旧房后装改造。
行业已经形成共识,不再比拼单一技术,而是走向多协议互补融合。随着PLC模组技术趋向成熟,全屋智能方案开始走向千家万户。本次荣耀发布的方案,就以力合微PLC技术为重要基础,与多家合作伙伴携手共建PLC全屋智能开放生态。
3、AI重构使用体验:从被动指令走向主动智能
早期智能家居最大痛点,是需要用户主动下达语音指令才可以执行操作。伴随端侧本地大模型普及,家庭Agent(家庭智能大脑)可以感知人员活动、环境温度、光照变化,自动执行场景,实现无感智能。荣耀此次方案以AI智慧主机为家庭系统核心,支持本地运行、离线可用;除APP外,还支持触控、空间语音、环境传感、空间视觉等多模态交互;创新中控屏支持墙装、桌面、手持、遥控四种形态,搭配mini中控实现就近唤醒、家庭对讲,方便家庭中的老人、小孩等群体使用。
智能化动作不再局限简单开关设备。适老化居家、健康管理、家庭能源管理,未来将成为高价值刚需场景。
4、商业模式迭代:硬件+生态+本地化服务,渠道迎来发展机遇
全屋智能属于典型“硬件产品+方案设计+安装调试+后期运维”的服务型行业。线上更多承担种草认知作用,真正落地离不开线下门店、本地代理商、系统集成商完成勘测、方案定制、调试与售后工作。
荣耀规划2027年落地500家线下体验阵地、覆盖200座核心城市,正是抓住这一行业特征。未来行业红利,不只是硬件厂商,深耕本地的渠道服务商同样具备广阔机会。
与此同时,行业生态正在从封闭私有生态走向开放,Matter国际标准、国产PLCP开放生态不断成熟,允许不同品牌硬件接入同一套系统,用户不需要全套采购同一品牌硬件,有利于做大整体行业规模。
2025年,中国城镇家庭消费电子支出达1.2万元,其中智能家居支出已提升至28%,伴随智能家居产品成熟、系统化方案推广加速,未来这一比例有望持续增长。
三、全屋智能行业六大明确发展趋势
技术底座:PLC+BLE+WiFi多协议混合底座成为主流,有线保障稳定性,无线保障灵活性,兼顾新房前装和存量后装两大市场。
生态开放:以荣耀为代表的全屋智能平台,或将更多走向“1中枢底座+X自有硬件+N第三方生态”模式,开放接入能力,联合设备厂商、渠道代理商做大产业蛋糕,完全封闭生态的市场空间将会受限。
AI刚需:伴随端侧本地大模型、家庭Agent从概念走向落地,产品将从手动执行场景逐步升级为感知预判的主动智能。
渠道价值凸显:线下体验、本地化交付运维成为厂商核心竞争壁垒,代理商、系统集成商产业链地位进一步放大。
渗透率提升:模组技术成熟、规模化量产,全屋智能摆脱高端奢侈品定位,向刚需普通住宅渗透,后装市场可能成为更大增量。
场景延伸:除家庭住宅之外,对于酒店、公寓、办公、商铺等商业空间,智能化升级有助于实现节能降本、打造高端化标签,相关需求有望为全屋智能带来更多新的市场空间。
结语
站在政策加持、技术成熟、存量改造红利的交汇点,全屋智能行业正式进入规模化落地周期。以荣耀为代表的头部平台,兼顾技术底座、开放生态与线下渠道建设,代表行业未来发展方向。PLC通信底层技术厂商、终端硬件企业、渠道服务商,都将在这一轮产业浪潮中迎来属于自己的机遇。
相关文章
- 从单品走向空间智能:荣耀官宣入局,拆解全屋智能的机遇、痛点与趋势
- 从荣耀HGDC大会看全屋智能:PLC全屋互联生态或迎来规模化落地拐点
- HGDC 2026:从多端到无界,荣耀携手开发者共创更智慧更流畅的全场景新生态
- HGDC 2026:从买量到留量,荣耀海外广告三大引擎重构增长路径
- 荣耀运动健康“战略升级”发布 荣耀手表6 Pro开启腕上生命守护新纪元
- HGDC 2026荣耀天工行业解决方案打造企业级AI全栈新体系
- 荣耀Robot Phone正式发布:首款机器人手机落地 开启具身智能终端新赛道
- 从苏州到青岛:王者荣耀城市派对成功落地多城,验证国民IP与城市的双向奔赴
- ChinaJoy开展首日即成顶流,荣耀WIN系列用硬核实力点燃玩家热情
- 荣耀受邀!元梦空间即将亮相2026数博会,八月贵阳共探元宇宙新图景
- 荣耀联合阿莱打造专业电影级影像技术体系 全面落地RobotPhone
- 顺丰联合荣耀升级打造全球智慧央仓,人机协同赋能全渠道极速履约
- 「2026朗诗德灵泷全系荣耀加冕盛典」完美落幕,以「品质+生态」构筑双轮驱动!
- 荣耀登榜丨先导稀材、先导电科蝉联胡润全球独角兽榜单
- 【荣耀佛照】582.72亿元!佛山照明蝉联“中国500最具价值品牌”,品牌价值、排名双增长
- 荣耀定义Agentic OS:终端将从“应用容器”走向“智能体舞台”
AI企业
更多>>
AI硬件
更多>>AI产业
更多>>AI技术
更多>>- 科大讯飞发布Spark-Audio-1.0-Preview,全国产语音基座大模型实现从“听清”到“听懂”
- 全球最强开源模型 Kimi K3 发布,参数规模 3 万亿,真的是强!
- 范式变革!东软发布AI原生软件工程白皮书,重构软件产业底层逻辑
- KAT-Coder-Pro V2.5正式发布:从“写代码”迈向“做工程”,Agentic能力全面升级
- 自变量机器人王昊:训练世界模型需付出“时间税”,解决模态对齐是当务之急
- 腾讯发布CodeBuddy Security,用AI Agent实现更高效的代码审计
- Twinkle x昇腾,率先实现Deepseek-V4系列模型高效训练
- 高德发布鸿蒙首个生成式 UI 开源框架 AGenUI,告别传统 UI 开发模式