法大大梅臻:以可信电子签约筑牢金融科技数字信任底座
2026/10/09 09:19AI云资讯16393
金融数字化转型中,电子合同正从效率工具演进为承载业务真实性的信任基础设施。法大大作为国内电子签名先行者,以法律实务为原点,在信贷、保险、供应链金融三大场景构建差异化方案。
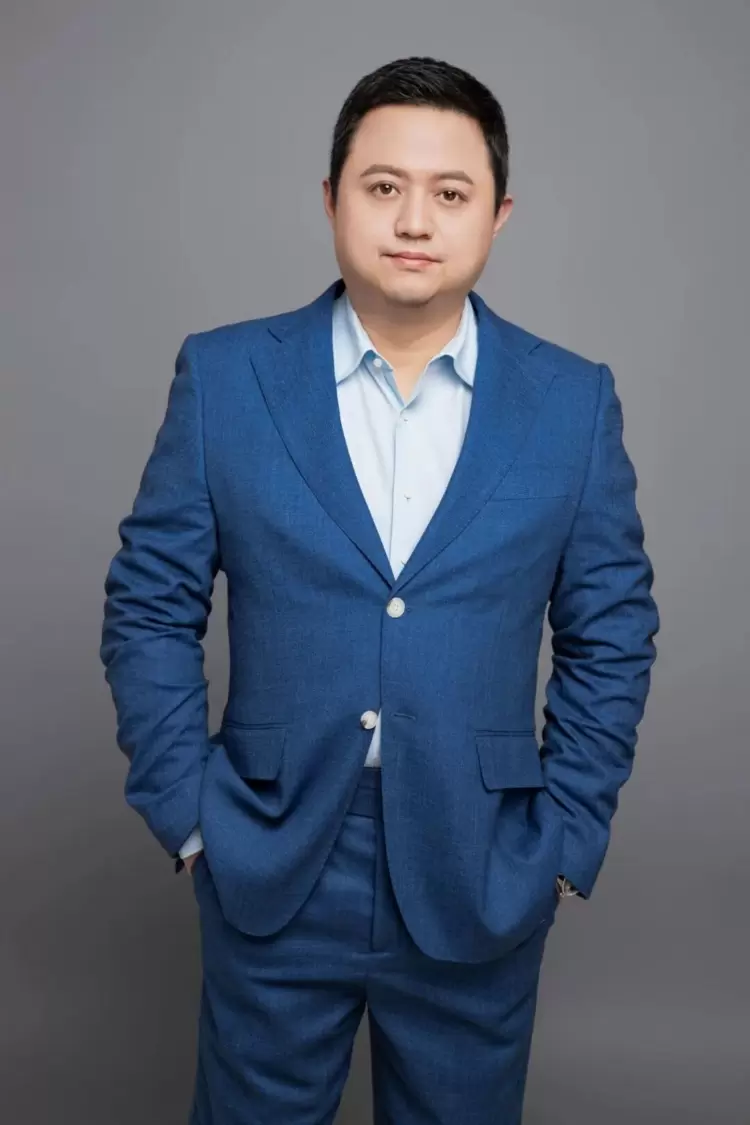
法大大联合创始人兼首席法务官 梅臻
金融数字化转型中,电子合同从效率工具演变为数字信任基础设施。它不仅是替代纸质文件、降低运营成本的手段,更是承载业务合法性与真实性的关键环节。电子签名服务商如何理解金融合规痛点,又如何在技术迭代与监管升级中构建可持续信任机制?本刊专访了深圳法大大网络科技有限公司联合创始人兼首席法务官梅臻。
从律师直觉到市场切口
法大大创业起点带有鲜明法律底色。梅臻与创始人黄翔在律师行业执业10余年间,亲历传统合同签署的诸多梗阻:异地签约需专人跨省办理,纸质合同邮寄、归档与调取长期低效。2014年前后,国内电子签名应用尚处于萌芽阶段,但美国DocuSign清晰验证了电子签名的商业价值。法大大创始团队凭借“法律+科技”复合视角,将电子签名定位为法律服务入口与基础设施。
金融行业成为最早且最重要的切入口。彼时互联网金融发展迅速,平台在规范性和证据保全方面合规需求突出。普通电子数据因易篡改、难定责,在司法裁判中常遇证据能力争议;传统纸质签约又无法匹配在线闭环。法大大以电子合同同时切入合规与效率双重痛点,其逻辑是通过技术固定签约事实,使电子合同不仅“签得快”,更“签得可信”。
3类场景,同一底座
在信贷、保险与供应链金融三大领域,法大大形成差异化落地方案,场景各异但共用同一套以实名认证、意愿确认、数据加密和证据保全为核心的可信底座。
信贷场景核心诉求是证据闭环。电子签名覆盖申贷、实名认证、征信授权、合同签署、放款还款及贷后管理全流程,支持共同债务人签署、移动端批量签署等复杂业务,高风险业务可叠加音视频双录。争议发生时,实名认证记录、签署文件、操作日志与履约数据构成完整证据链,为诉讼执行提供直接支持。
保险场景的需求更侧重告知确认。技术应用于保险合同签署、电子保单送达确认及出险事项确认。保险合同周期长,理赔争议需准确还原合同具体内容与签约时间。系统留存的文件版本、送达时间与签署身份信息,为理赔和纠纷解决提供可信依据。
供应链金融对多方协同要求最高,涉及供应商、核心企业、经销商及金融机构等多主体。平台嵌入后,可按交易节点自动发起签署,实现远程协同、批量处理与线上归档,将订单、合同、融资、交付与回款环节贯通,解决企业身份授权、贸易背景确权与全链路追溯等难题。
取证逻辑的结构性转变
金融业务对电子合同证据效力要求极高。司法审查聚焦于真实性、关联性与合法性。传统取证存在短板:公证处存证通常仅能证明提取过程,难以覆盖签约行为本身的全部事实。
法大大“实槌”证据中台将取证由事后补救前置至事中干预。其技术基础是ENA前置主动取证,即公证机构将取证服务器部署于客户内网,在业务发生同时完成实时取证与固证,覆盖实名认证、意愿确认、签署操作、文件哈希计算与归档全流程,最终汇总形成经公证机构签章的《证据保全报告》。该报告属公证文书,司法机构可直接采信。
该设计对照《人民法院在线诉讼规则》构建,在数据生成源头完成取证,叠加区块链存证形成双重背书。私有化部署确保证据原文不出内网,系统已取得等保三级、ISO系列及商用密码产品认证。目前已有超过500家法院认可其电子合同效力,举证由事后补充材料转变为一键调取,显著提升类案诉讼处理效率。
架构级调整平衡合规与体验
2026年7月施行的电子认证业务规则规范(CPS),被视为一次重要监管升级,旨在证明数字证书系订户本人真实意愿申请与调用。
梅臻认为,CPS要求在金融、医疗等高风险场景使用高等级证书,高等级证书申请环节需音视频双录确认意愿。金融机构需在贷款、担保等高风险业务场景下采用高等级证书。该规范实质是对“谁来做、谁来签、谁来存”3个基本问题的重新界定。
为此,法大大在架构层面进行调整。核心变化是签约平台与CA相互独立,采用“电子签平台+独立第三方CA”架构,证书申请与调用的关键证据由豸信CA独立生成与留存,举证依赖留存的完整证据链与第三方公信力而非自我证明。产品全流程改造涉及:身份核验由CA自身完成,证书服务协议与CA直签,证书风险分级并内置音视频双录,私钥由订户授权调用,全链路数据加密固化保存不少于证书失效后5年。
在成本与体验的平衡上,合规要求由平台和CA承接并嵌入产品,机构无需额外自建。体验端分级适配,高风险严格双录,低风险秒级通过,核验程序前置至开户环节。梅臻对此有一个比喻:“合规要求抬高了行业地板,但并不必然压低应用天花板。”
合同智能与跨境卡位
2025年,法大大推出iTerms Pro法务AI智能体,将服务从电子签约延伸至合同智能管理。该工具将金融机构内控制度、审查标准与法务经验转化为可复用审查清单,按合同类型逐项分析权利义务失衡、责任边界不清、合规缺失等问题,并提供修改建议,同时辅助合同起草、版本比对与关键信息提取,支持私有化部署。
法大大对此保持审慎,明确AI生成内容需经专业人员复核,机构应建立人工复核、分级审批与全过程留痕机制。AI在此架构中被界定为辅助工具,而非决策或责任主体。
在电子签名赛道,纯粹的签署速度不构成竞争壁垒。梅臻认为,未来竞争围绕四重壁垒展开:司法证明力,即判例积累与司法链协同构成的核心公信资产;监管与风控协同,使合同成为可审计的风险载体;数据与智能,推动电子签从签署工具向风控引擎演进;跨法域生态,支撑eIDAS、GDPR等标准的跨境互认能力。
对于下一步布局,法大大明确将金融科技作为未来10年的确定性方向,具体路径包括:做深金融场景,将消保审查、信息保护、反欺诈与监管报送内嵌产品;加码AI与合同智能,将合同从静态证据转化为动态风控数据源;夯实司法信任基建,持续积累判例与裁判规则;提前卡位跨境签约,支持多语言多法域流程,对接海外认证体系。
从纸质合同签署的单点痛点到全链路数字信任体系,法大大以“可信”为核心在金融科技领域走出清晰路径。在数字金融对契约基础提出更高要求的当下,电子签名正从后台工具走向前台基础设施,而其真正的价值尺度,始终是信任。
相关文章
- 法大大梅臻:以可信电子签约筑牢金融科技数字信任底座
- 法大大旗下睿契成为WorkBuddy首批生态合作伙伴:法律事务,一站搞定!
- 车企出海欧洲必看:法大大电子签eCoC合规解决方案
- 法大大Nota Sign 接入香港“智方便”!企业和居民一站式搞定开户、入职、签约
- 法大大Nota Sign通过SOC 2 Type II审计,为出海企业提供国际合规保障
- 湾区产业出海生态中心正式成立,法大大共建产业出海标准
- 草根翻盘、打破欧美日垄断,张雪机车用法大大电子合同签约
- 法大大发布智能合同助手,打造人人可用的AI合同助手
- 法大大亮相香港InnoEX创科展 Nota Sign全球签赋能中企合规出海
- 法大大×致远互联丨重磅发布!AI驱动合同全生命周期智能管理新范式
- 国内首家!法大大Nota Sign全球签全面支持新加坡Singpass签署
- 法大大重磅发布《2025签约减碳与低碳办公白皮书》,为企业提供ESG合规硬支撑
- 极速适配星瀚8.0!法大大×金蝶电子签,让每一次签署直达业务
- 一本可落地的全球合规指南!法大大重磅发布《Nota Sign 安全合规白皮书》
- Nota Sign全球签护航企业跨境经营!法大大携手亚太国际仲裁院香港仲裁中心达成战略合作
- 法大大Nota Sign获国际权威SOC 2认证,企业跨境签约有了“全球通行证”
AI企业
更多>>
AI硬件
更多>>AI产业
更多>>AI技术
更多>>- 阶跃这次够狠:AA 全球开源前二,价格打到 Claude 的 1/8
- 科大讯飞发布Spark-Audio-1.0-Preview,全国产语音基座大模型实现从“听清”到“听懂”
- 全球最强开源模型 Kimi K3 发布,参数规模 3 万亿,真的是强!
- 范式变革!东软发布AI原生软件工程白皮书,重构软件产业底层逻辑
- KAT-Coder-Pro V2.5正式发布:从“写代码”迈向“做工程”,Agentic能力全面升级
- 自变量机器人王昊:训练世界模型需付出“时间税”,解决模态对齐是当务之急
- 腾讯发布CodeBuddy Security,用AI Agent实现更高效的代码审计
- Twinkle x昇腾,率先实现Deepseek-V4系列模型高效训练